Für den Zeitraum 14. bis 18. September 2026 kristallisieren sich drei Themen heraus, die an den internationalen Aktienmärkten besonders stark diskutiert wurden. Dabei fällt auf, dass die Themen miteinander verknüpft sind: Zinsen, Inflation und Öl bestimmen inzwischen wieder wesentlich die Bewertung von Aktien – während gleichzeitig die hohe Konzentration der Börsenrally auf den KI-Sektor hinterfragt wird.
1. Fed läutet die Zinswende ein – „Higher for longer“ zurück an der Wall Street
Im Mittelpunkt stand die US-Notenbank Federal Reserve und ihre Sitzung vom 16. September. Die Fed erhöhte ihren Leitzins erstmals seit mehr als drei Jahren um 25 Basispunkte auf eine Spanne von 3,75 bis 4,00 Prozent. Noch wichtiger als der Zinsschritt selbst war jedoch der Ausblick: Die neuen Projektionen der Notenbanker deuten auf eine weitere Zinserhöhung im laufenden Jahr hin. Damit hat sich das geldpolitische Umfeld innerhalb weniger Monate deutlich verändert.
Die Entscheidung fiel am Mittwoch, dem 16. September, in Washington. Bereits im Vorfeld waren die Renditen amerikanischer Staatsanleihen kräftig gestiegen. Die Rendite der zehnjährigen US-Staatsanleihe hatte am Montag zeitweise die Marke von 5 Prozent überschritten – erstmals seit 2023. Nach dem Fed-Entscheid setzte zunächst eine heftige Reaktion an den Aktien- und Anleihemärkten ein. Am Donnerstag beruhigte sich die Situation wieder: Sinkende Ölpreise und nachgebende Renditen sorgten für eine Erholung der Aktienmärkte.
Hintergrund: Entscheidend ist die Kombination aus hartnäckiger Inflation, hohen Energiepreisen und einer weiterhin robusten US-Konjunktur. Die Fed kann vor diesem Hintergrund nicht einfach zu einer expansiveren Geldpolitik zurückkehren. Der neue „Dot Plot“ signalisiert, dass die Notenbanker die Zinsen länger auf einem erhöhten Niveau halten wollen. Damit verändert sich auch die Bewertungsgrundlage für Aktien: Je höher die risikofreien Renditen, desto höher die Opportunitätskosten einer Aktienanlage – und desto stärker geraten insbesondere hoch bewertete Wachstumsunternehmen unter Druck. Gleichzeitig sind höhere Zinsen nicht automatisch ein Signal für eine bevorstehende Rezession. Reuters verweist auf weiterhin robuste Wachstumserwartungen; genau diese Kombination aus starker Wirtschaft und höherer Inflation macht die Situation für die Fed besonders schwierig.
Mögliche Anlageidee: Für Anleger wird damit die Zinsduration eines Aktienportfolios wieder wichtiger. Statt ausschließlich auf stark bewertete Wachstumsaktien zu setzen, könnte man Unternehmen mit hoher aktueller Ertragskraft, soliden Bilanzen und geringerer Zinssensitivität stärker beobachten. Technisch interessant ist zudem das Verhältnis von 10-jähriger US-Rendite zu Nasdaq 100: Sollte die Rendite weiter steigen und der Nasdaq gleichzeitig unter seine mittelfristigen Trendlinien fallen, könnte dies ein Signal für eine breitere Rotation aus zinssensitiven Wachstumswerten sein.
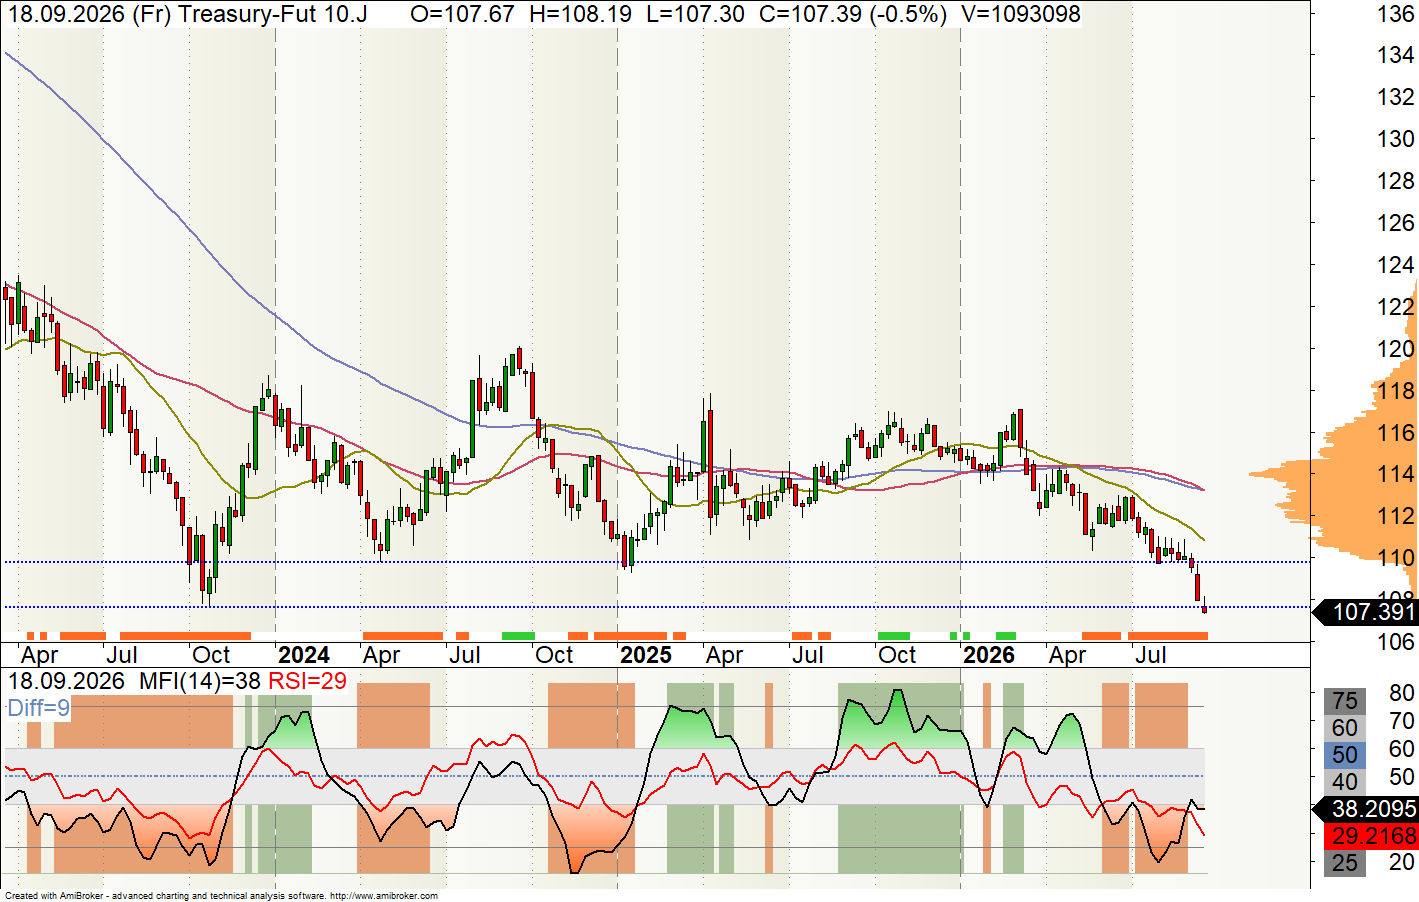
Bild: Wochenchart des 10-jährigen-US-Treasury-Futures
Der seit März erkennbare Abwärtstrend bereitet den Fondsmanagern durchaus schlaflose Nächte. Sollte der Kurs weiter fallen, werden Aktien unattraktiver, da Anleihen dann eine höhere Rendite bieten (Hinweis: Ein Future funktioniert umgekehrt zu einer Staatsanleihe). Der MFI deutet darauf hin, dass institutionelle Marktteilnehmer nicht mit einer Trendbeschleunigung rechnen. Dies könnte darauf hindeuten, dass sich eine Unterstützung zwischen 108 und 110 USD bilden könnte.
2. Öl über 100 Dollar – der Nahostkonflikt wird zum Inflationsproblem
Das zweite große Börsenthema war der erneute Anstieg des Ölpreises über die Marke von 100 Dollar je Barrel. Auslöser waren neue Angriffe auf Energieinfrastruktur in Saudi-Arabien und die weiterhin angespannte Situation im Nahen Osten. Damit wurde aus einem geopolitischen Risiko zunehmend ein Problem für die globale Inflationsentwicklung.
Bereits am Montag, dem 14. September, reagierte der Ölmarkt auf neue Angriffe auf saudische Energieanlagen. Reuters berichtete anschließend, dass drei Pumpstationen der wichtigen East-West-Pipeline Saudi-Arabiens beschädigt worden seien. Die Pipeline verbindet die Ölfelder im Osten des Landes mit dem Roten Meer und besitzt deshalb eine erhebliche strategische Bedeutung. Gleichzeitig blieb die Lage rund um die Straße von Hormus angespannt.
Bemerkenswert war allerdings die Entwicklung zum Ende der Woche. Am Freitag gaben die Ölpreise wieder nach. Brent fiel zeitweise auf rund 104 Dollar, blieb damit aber deutlich oberhalb der psychologisch wichtigen Marke von 100 Dollar. Hoffnungen auf alternative Transportwege und eine teilweise Wiederherstellung saudischer Lieferkapazitäten reduzierten die unmittelbare Angst vor einem noch größeren Angebotsschock.
Hintergrund: Für die Börsen ist Öl derzeit nicht nur ein Rohstoffthema. Steigende Energiepreise wirken über Transport, Produktion und Konsum direkt auf die Inflation. Genau deshalb wird Öl zu einem Problem für die Notenbanken. Steigt der Ölpreis dauerhaft, wird eine Lockerung der Geldpolitik schwieriger. Das erklärt auch, warum Aktien und Anleihen in den vergangenen Tagen so empfindlich auf Bewegungen am Ölmarkt reagierten. Der World Gold Council verwies bereits vor der Fed-Sitzung auf steigende Ölpreise, höhere Inflationserwartungen und den dadurch schwieriger werdenden geldpolitischen Kurs.
Für Börsianer entsteht damit ein interessantes Makro-Dreieck aus Ölpreis, Anleiherenditen und Aktienkursen. Fällt Öl, können auch die Renditen nachgeben – und das wiederum nimmt Druck von den Aktienmärkten. Genau dieses Muster war am Donnerstag zu beobachten: sinkendes Öl und sinkende Renditen begleiteten die Erholung der Wall Street.
Mögliche Anlageidee: Der klassische Hedge gegen einen länger anhaltenden Ölpreisschock sind Energieunternehmen und ausgewählte Rohstoffproduzenten. Interessanter für Trader ist jedoch die Intermarket-Strategie: Ölpreis und 10-jährige US-Rendite gemeinsam beobachten. Fällt Brent unter einen kurzfristigen Aufwärtstrend und geht gleichzeitig die US-Rendite zurück, könnte dies ein positives Umfeld für zinssensitive Aktien und Wachstumswerte schaffen. Umgekehrt wäre ein erneuter Ausbruch des Ölpreises über die jüngsten Hochs bei gleichzeitig steigenden Renditen ein Warnsignal für den Gesamtmarkt.
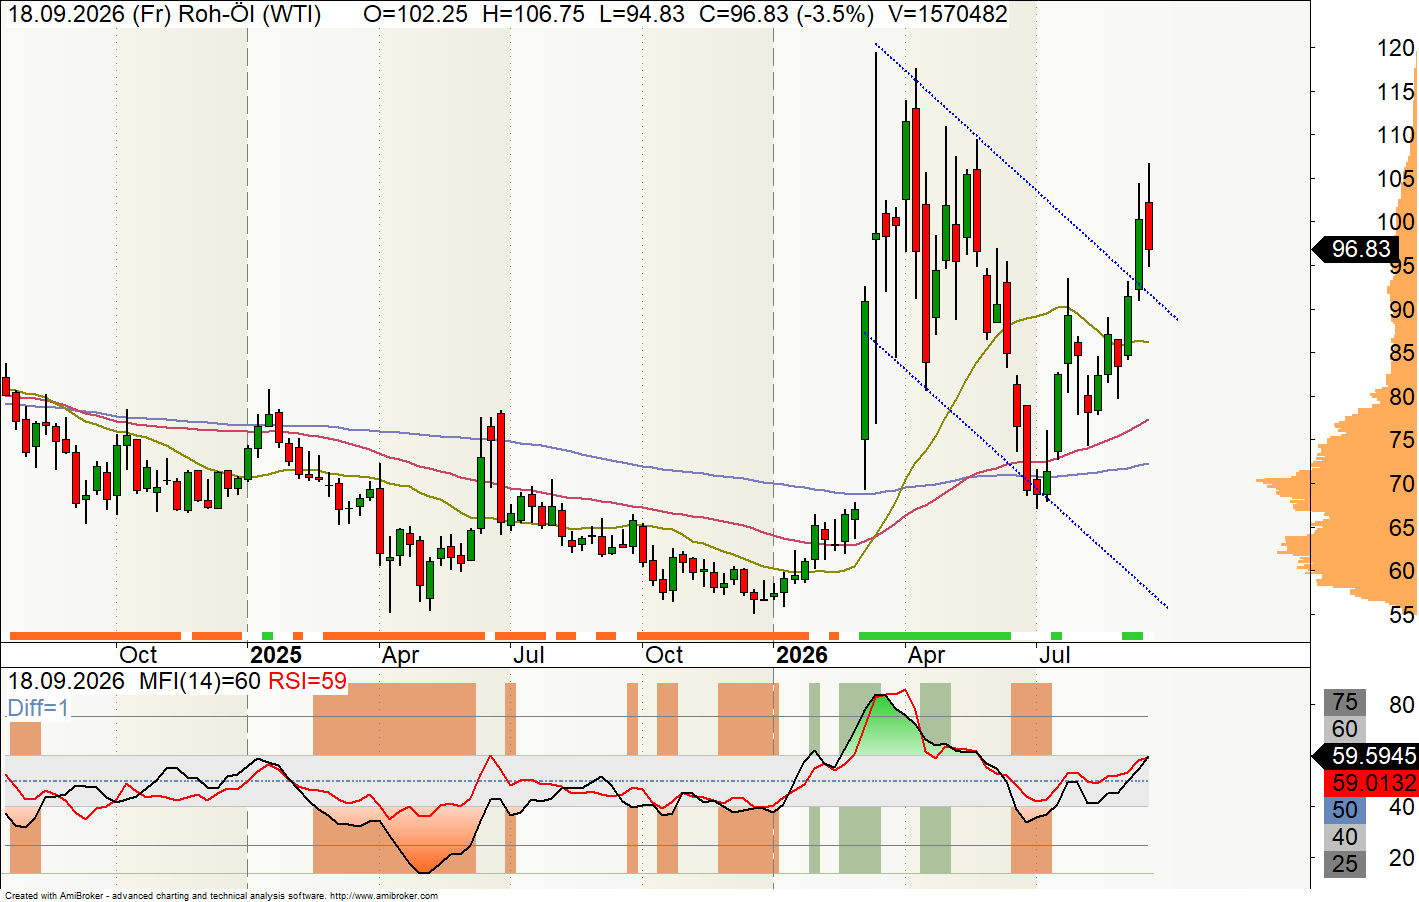
Bild: Wochenchart des Rohöl-Futures (WTI)
Das Kursbild ist ohne Zweifel volatil. Trotzdem ist es nichts, worüber sich ein Trader Sorgen machen müsste. Die Wahrscheinlichkeit für einen Aufwärtstrend ist gering, obwohl das zukünftige Hoch noch ermittelt werden muss. Doch je höher der Kurs steigt, desto dünner wird die Luft. Das „Smart Money” hält sich zurück und institutionelles Kapital ist immer notwendig, um einen Aufwärtstrend zu etablieren.
3. KI-Aktien unter Druck – die Börse stellt die gigantischen KI-Investitionen infrage
Das dritte große Thema spielte sich im Technologie- und Halbleitersektor ab. Aktien wie Nvidia, Micron, Broadcom und AMD gerieten am Montag, dem 14. September, massiv unter Druck. Auslöser waren Warnungen führender KI-Unternehmen vor den Risiken einer zu schnellen Entwicklung künstlicher Intelligenz. Gleichzeitig begannen Anleger, die enormen Investitionen in Rechenzentren, Chips und KI-Infrastruktur kritischer zu hinterfragen. Der Philadelphia Semiconductor Index brach an diesem Tag um 5,9 Prozent ein.
Der kurzfristige Abverkauf begann am Montag an der Wall Street und griff unmittelbar auf internationale Technologiewerte über. Nvidia verlor an diesem Tag rund 3,4 Prozent, Micron mehr als 5 Prozent, AMD und Broadcom jeweils mehr als 4 Prozent. Gleichzeitig erreichte die Rendite zehnjähriger US-Staatsanleihen zeitweise mehr als 5 Prozent. Damit kamen zwei Belastungsfaktoren für hoch bewertete Technologiewerte gleichzeitig zusammen: steigende Kapitalkosten und Zweifel an den zukünftigen Erträgen der KI-Investitionen.
Hintergrund: Die eigentliche Börsendebatte geht inzwischen deutlich über die Frage hinaus, ob KI langfristig erfolgreich sein wird. Entscheidend ist vielmehr, ob die enormen Investitionen in die Infrastruktur kurzfristig genügend wirtschaftlichen Ertrag erzeugen. Die KI-Rally hat zu gewaltigen Investitionsprogrammen bei Cloud-Anbietern, Halbleiterherstellern und Rechenzentrumsbetreibern geführt. Gleichzeitig wird ein erheblicher Teil dieser Investitionen über Fremdkapital finanziert. Steigende Zinsen erhöhen deshalb die Finanzierungskosten genau in dem Moment, in dem die Anleger besonders hohe Wachstumsraten einpreisen.
Interessant ist allerdings, dass der Montagsschock nicht zu einem dauerhaften Einbruch des gesamten Technologiesektors geführt hat. Reuters bezeichnete die KI-Sorgen zwar als einen wichtigen Belastungsfaktor, verwies aber gleichzeitig darauf, dass die langfristigen Investitionen in KI-Infrastruktur weiterhin enorm sind. Die Diskussion verschiebt sich daher: Nicht mehr „KI oder keine KI?“, sondern zunehmend „Wer verdient tatsächlich an der KI-Investitionswelle?“
Für Trader ist dabei ein weiterer Punkt interessant: Die Schwäche konzentrierte sich zunächst besonders auf die Halbleiterwerte, während einige Softwaretitel sogar zulegen konnten. Das spricht eher für eine Rotation innerhalb des Technologiesektors als für eine pauschale Abkehr von KI.
Mögliche Anlageidee: Statt die KI-Thematik über einen einzelnen „KI-Gewinner“ zu spielen, könnte man die relative Stärke innerhalb des Technologiesektors untersuchen. Besonders interessant wäre ein Long-Setup bei einem Technologiewert, der nach dem KI-Schock seine mittelfristige Unterstützung verteidigt, während der Halbleiterindex schwach bleibt. Ein Ausbruch mit überdurchschnittlichem Volumen könnte anschließend als Bestätigung dienen. Damit wird nicht darauf spekuliert, dass „KI gut“ oder „KI schlecht“ ist, sondern darauf, welche Unternehmen innerhalb der neuen KI-Bewertungsphase relative Stärke zeigen.
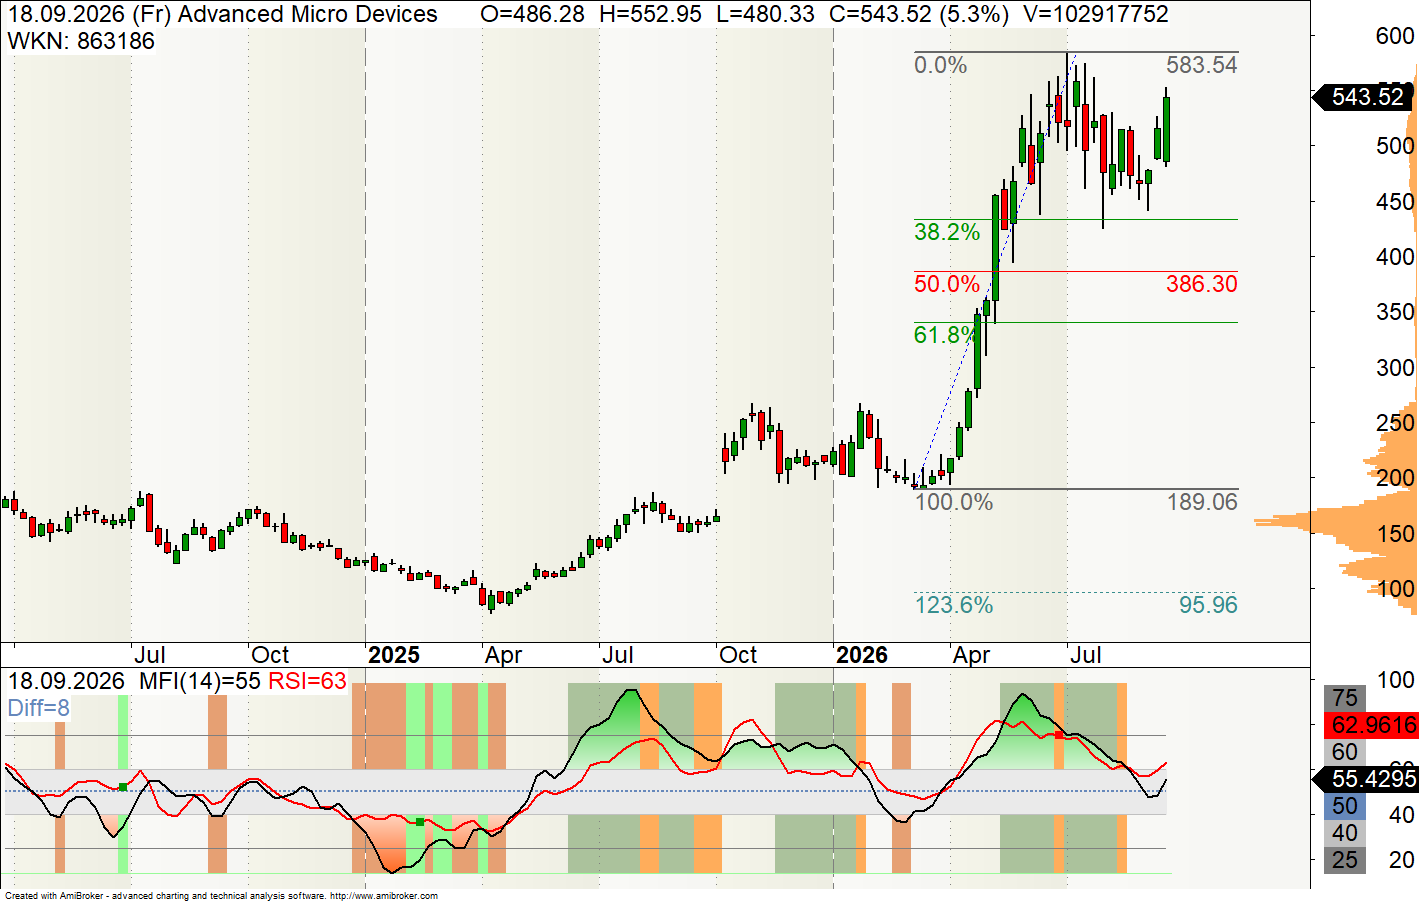
Bild: Wochenchart der AMD-Aktie
Von einem kurzfristigen Abverkauf der KI-Aktien ist bei AMD nichts zu sehen. Die relative Stärke spricht für den Wert und der Aufwärtstrend beweist, dass das Hoch möglicherweise noch lange nicht erreicht ist. Ausgehend von den aktuellen Kursmustern ist es wahrscheinlich, dass das Hoch vom Juli bald getestet wird. Eine starke Aktie …
Das gemeinsame Börsenbild
Bemerkenswert an dieser Börsenwoche ist die Verzahnung der drei Themen: Der Ölpreisschock erhöht die Inflationsgefahr, die Inflation zwingt die Notenbanken zu einer restriktiveren Geldpolitik, höhere Zinsen treiben die Anleiherenditen nach oben und diese wiederum verändern die Bewertung insbesondere der hoch kapitalisierten Wachstums- und Technologiewerte. Genau deshalb sind momentan nicht einzelne Nachrichten, sondern die Intermarket-Beziehungen zwischen Öl, Renditen und Aktien besonders interessant.
Für technische Trader ergibt sich daraus ein spannender Beobachtungsrahmen: Brent → US-10Y-Rendite → Nasdaq 100 → Halbleiterindex. Drehen Öl und Renditen gleichzeitig nach unten, während Nasdaq und Halbleiter wieder relative Stärke entwickeln, würde sich das Marktumfeld deutlich verändern. Umgekehrt wäre eine erneute Kombination aus steigendem Öl, steigenden Renditen und fallender Tech-Breadth ein Zeichen für zunehmenden Druck auf die Aktienmärkte.
Hinweis: Die Analysen dienen ausschließlich zu Informationszwecken und stellen keine Anlageberatung dar. Alle Investitionen in Wertpapiere sind grundsätzlich mit Chancen und Risiken verbunden.
Infos zu den verwendeten Indikatoren:
Im zentralen Kurschart befinden sich drei gleitende Durchschnitte. Diese sind als einfache MA20, MA50 und MA100 dargestellt. Sie dienen der schnellen Einordnung des Trends. Ein Trend ist besonders stark, wenn alle GDs in die gleiche Richtung zeigen.
Der untere Indikator ist eine Kombination aus den bekannten Standardindikatoren RSI und MFI. Beide Indikatoren besitzen die gleiche Skalierung von 0 bis 100, wobei der MFI schneller reagiert als der RSI. Der MFI enthält in seiner Berechnung das Handelsvolumen, wodurch er dynamischer wird. Es gilt die Regel: Der MFI treibt den RSI an! Das Verhalten institutioneller Marktteilnehmer lässt sich erahnen, da sie mit ihrem hohen Handelsvolumen den Markt beeinflussen. In einem bullishen Zustand liegt der MFI über dem RSI. Für einen Aufwärtstrend übertrifft der MFI den Grenzwert von 60. In einer bullishen Konsolidierung läuft der RSI in Richtung der 50er-Mittellinie, während der MFI darüber liegt. In Bärenmärkten führt der MFI die Abwärtswellen an und unterschreitet den Grenzwert von 40.
Hinterlasse jetzt einen Kommentar